PPLI.com
L’assurance-vie de placement privé : recherche indépendante pour les familles francophones
Consultation confidentielleRecherche PPLI · Contrats, fiscalité et transmission
Le principe de l’assurance-vie. À l’échelle institutionnelle.
Comprendre le PPLI, ses coûts et ses limites avant de choisir un contrat. Pour une famille française, la résidence fiscale, la qualification de l’assurance et la clause bénéficiaire doivent être examinées ensemble ; une souscription à l’étranger ne suffit pas à déterminer le traitement fiscal.
Pour les familles qualifiées dont le portefeuille justifie une structuration institutionnelle
✦PPLI.comConcierge
Questions générales sur le PPLI
Bienvenue. Nous serons heureux de vous montrer ce qui est possible ici. Certaines familles arrivent avec une question précise ; d'autres veulent savoir si cette structure leur convient. Qu'en est-il pour vous ?
Commencez par une question sur le contrat, ses frais ou ses limites.
Un instant…
Assistant IA · Information éducative uniquement, sans aucun conseil fiscal, juridique ou d'investissement personnalisé.
Le paradoxe patrimonial
Préparer la transmission commence par des choix précis
sur la propriété, la liquidité et les bénéficiaires.
Les besoins de la famille, les frais du contrat et les règles de chaque pays comptent autant que la performance des placements.
Comprendre les options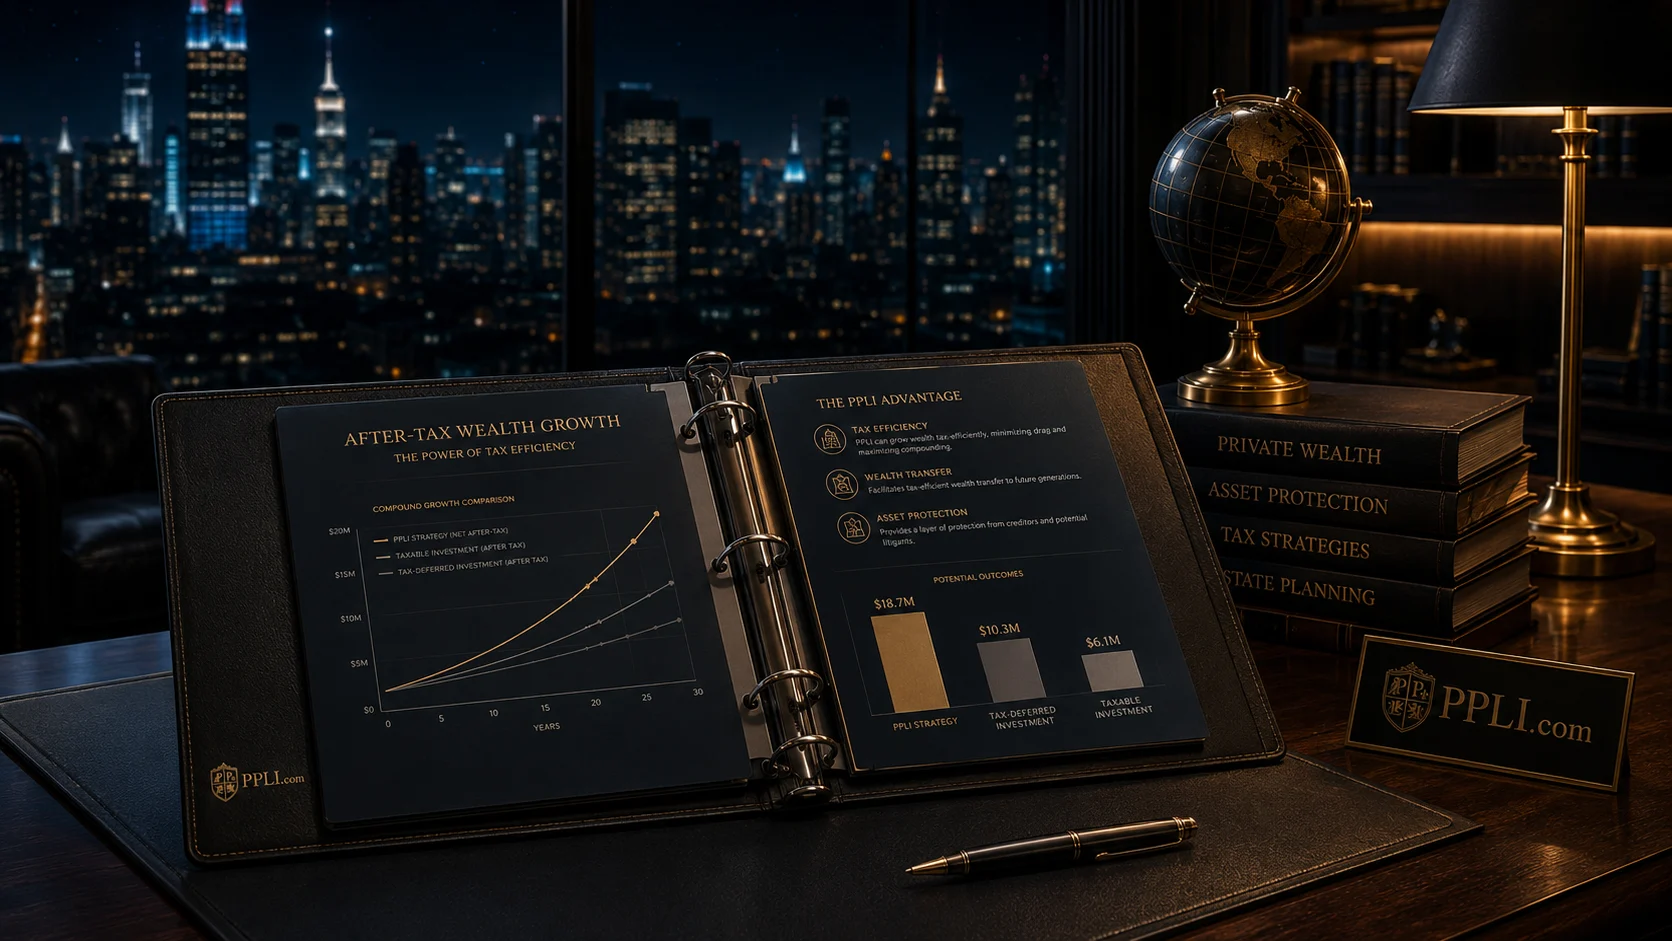
Le PPLI en clair
Sophistiqué dans la structure.
Simple dans le principe.
Le PPLI est une assurance-vie liée à des investissements, dont les supports et les modalités peuvent être adaptés au contrat. Ses frais, sa couverture et ses restrictions doivent être comparés à ceux des autres solutions.
L’ensemble du sujet est traité dans notre guide de l’assurance-vie de placement privé (PPLI).
L’ensemble du sujet est traité dans notre guide de l’assurance-vie de placement privé (PPLI).
01
Envelopper
Vos investissements entrent dans un contrat d’assurance-vie
Les supports admis, leur valorisation et les pouvoirs du gestionnaire dépendent du contrat et des règles applicables. Le triangle de sécurité luxembourgeois concerne la protection des créances d’assurance ; il ne garantit pas la valeur des investissements.
02
Faire croître
Vérifier quand les gains sont imposables
Le traitement dépend de la qualification du contrat, des supports et de la résidence fiscale. Il faut distinguer impôt sur les gains, prélèvements sociaux et obligations déclaratives ; « aucune imposition annuelle » ne convient pas à toutes les situations.
03
Transmettre
Les bénéficiaires reçoivent selon votre clause
La clause bénéficiaire organise le paiement du capital décès. Sa portée dépend notamment de la loi applicable, des primes versées et des droits de tiers. Elle ne garantit ni exonération générale ni absence de contestation.
Évaluation confidentielle
Le PPLI convient-il à votre famille ?
Décrivez votre question, votre pays de résidence et la décision envisagée. Ne transmettez ni dossier médical, ni pièce d’identité, ni identifiants de compte.
Consultez la politique de confidentialité avant de transmettre des données personnelles. Limitez-les aux informations nécessaires à votre question.
PPLI.com
Le Guide
PPLI
PPLI
2026
Documentation
Notre guide de l’assurance-vie de placement privé
Mécanique du PPLI, différences avec l’assurance-vie française classique, comparaison des juridictions et intégration en family office.
Se renseigner sur le guideDernières analyses
Des analyses pour comprendre les contrats.
Stratégie PPLI
FID, FAS ou fonds externes : choisir le support d’une assurance-vie luxembourgeoise
22 sept. 2026
Efficacité fiscale
Rachat partiel d’une assurance-vie luxembourgeoise : calcul du gain imposable pour un résident français
22 sept. 2026
Efficacité fiscale
Assurance-vie luxembourgeoise : déclarer le contrat avec le formulaire 3916–3916 bis
22 sept. 2026
Actualités et marché
Pendant que l'Amérique découvre le placement privé, le Luxembourg a réécrit ses règles
31 août 2026
Efficacité fiscale
Banque privée suisse : ce que change votre résidence fiscale
20 août 2026
Stratégie PPLI
Art et assurance-vie de placement privé : pourquoi le tableau n'entre pas dans le contrat
16 août 2026
Juridictions internationales
Quelques juridictions
LuxembourgTriangle de sécurité · Fiscalité selon la résidence et le contrat
→LiechtensteinAux portes de l’UE · Passeport EEE
→SuissePlace mondiale · Stabilité du franc
→SingapourPorte d’entrée asiatique · Réseau conventionnel
→BermudesComptes séparés · Régime local à examiner
→Questions courantes
Questions fréquentes
Qu’est-ce que l’assurance-vie de placement privé ?
Le PPLI est une assurance-vie liée à des investissements, avec des conditions de gestion et de souscription propres au contrat. Son intérêt dépend de la couverture, des frais, de la liquidité et de sa qualification fiscale ; la protection contre les créanciers n’est pas automatique.
Quelle différence avec mon assurance-vie française ?
Il faut comparer les supports, la couverture décès, les frais, la liquidité et le régime de protection de l’assureur. Certains contrats luxembourgeois proposent des fonds dédiés, sous conditions ; cela ne signifie pas que tous les actifs ou gestionnaires sont admissibles.
Quelle fiscalité pour un résident fiscal français ?
La fiscalité dépend notamment de la qualification du contrat et de la nature du paiement. Un résident français doit aussi vérifier la déclaration annuelle de son contrat étranger sur le formulaire 3916–3916-bis. Les prélèvements sociaux et les règles de transmission doivent être étudiés séparément.
Qui peut souscrire un PPLI ?
Les investisseurs qui satisfont aux conditions légales d’éligibilité applicables. Aux États-Unis, il s’agit des statuts d’accredited investor et de qualified purchaser. Ces tests conditionnent l’accès ; ils ne mesurent pas l’adéquation. Il n’existe pas de seuil de patrimoine universel : tout dépend de la composition du portefeuille, du frottement fiscal subi, de l’horizon et des objectifs de transmission. À qui s’adresse le PPLI.
Comment choisir un gérant de hedge fund pour un PPLI ?
Examinez les frais, les risques, la liquidité, la valorisation et les conflits d’intérêts, ainsi que les limites imposées par l’assureur. Les performances passées ne permettent pas de prévoir les rendements futurs.
Un family office a-t-il intérêt au PPLI ?
Le contrat peut être étudié lorsque ses fonctions d’assurance et de transmission justifient ses frais et contraintes. Un family office doit comparer le résultat net, la liquidité et les obligations de suivi avec d’autres modes de détention.
Qui nous servons
Conçu pour les patrimoines complexes
Familles UHNW
Patrimoines complexes en quête de croissance fiscalement efficace et de transmission entre juridictions.
Family offices
Recherche pour comparer les contrats, les frais, la liquidité et les responsabilités de gestion.
Banquiers seniors et institutions
Documentation et questions de diligence à examiner avec les conseils locaux.
Engager une conversation confidentielle
Précisez votre question sur le PPLI et les pays concernés pour orienter la conversation.
Demander une consultation confidentielleinfo@ppli.com