Investigación sobre PPLI · Fiscalidad y sucesión
Dé a su patrimonio una estructura pensada para el futuro
Entienda cómo funciona el seguro de vida de colocación privada, qué costes implica y qué debe comprobar en su país. La fiscalidad, los activos admisibles y los derechos de los beneficiarios dependen del contrato y de la legislación aplicable.
Que encaje o no en una familia concreta es una cuestión de hechos, no de una cifra de patrimonio: vea para quién es adecuado el PPLI
✦PPLI.comConcierge
Preguntas generales sobre PPLI
Bienvenido. Nos complace mostrarle lo que es posible aquí. Algunas familias llegan con una pregunta concreta; otras quieren saber si esta estructura encaja con ellas. ¿Cuál es su caso?
Empiece por una pregunta sobre el contrato, sus costes o sus límites.
Un momento…
Asistente de IA · Solo información educativa, nunca asesoramiento fiscal, legal o de inversión personalizado.
Planificar la próxima generación
La continuidad del patrimonio requiere decisiones claras sobre propiedad, liquidez
y las personas que recibirán los activos.
Antes de elegir una estructura, conviene revisar los costes, las necesidades de liquidez y las reglas sucesorias de cada país.
Entender las opciones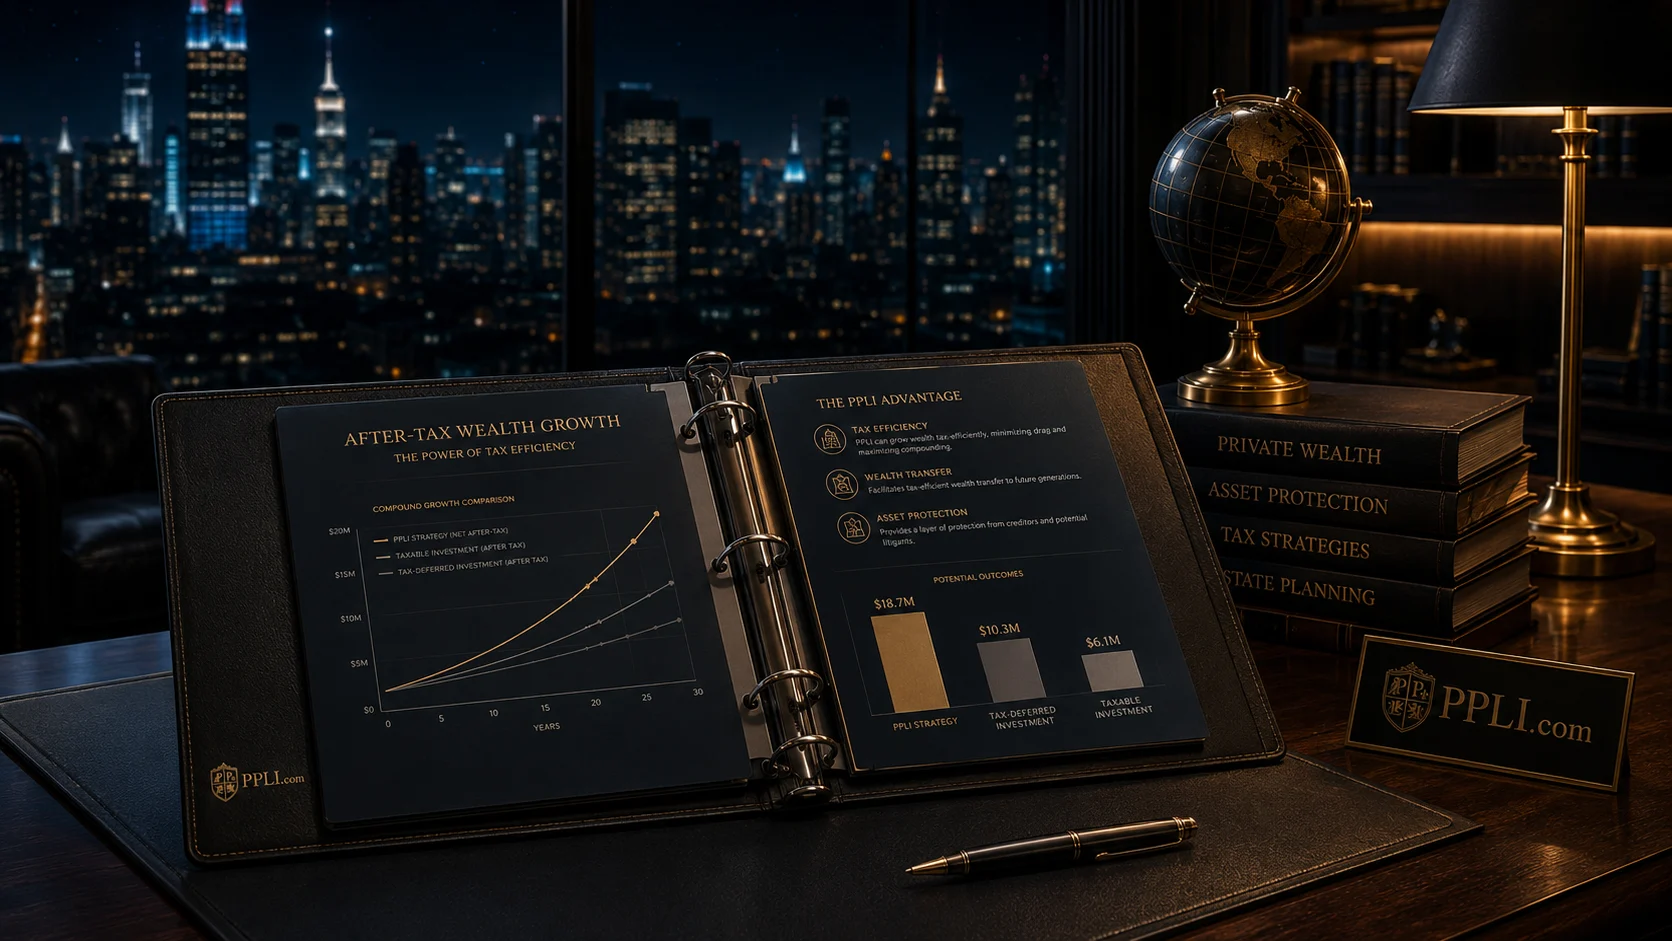
PPLI en lenguaje claro
Sofisticado en estructura.
Simple en concepto.
El PPLI es un seguro de vida vinculado a inversiones que puede admitir una cartera adaptada al contrato. Para valorar si conviene, hay que comparar sus costes y restricciones con mantener las inversiones directamente.
01
Envolver
Comprobar qué inversiones admite el contrato
La aseguradora determina los activos admisibles y las condiciones de gestión, valoración y liquidez. No basta con aportar una cartera: la normativa y el contrato pueden limitar fondos, participaciones empresariales e inmuebles.
02
Crecer
Analizar cuándo tributan los rendimientos
El diferimiento no es automático. En España, el artículo 14.2.h de la Ley del IRPF establece reglas específicas para seguros en los que el tomador asume el riesgo de inversión. En América Latina, la clasificación fiscal debe comprobarse país por país.
03
Transferir
Definir beneficiarios y condiciones de pago
La designación de beneficiarios puede facilitar la transmisión, pero deben revisarse la legítima, los derechos de terceros, los impuestos y los requisitos para cobrar. Una póliza no garantiza que se eviten todos los trámites sucesorios.
Evaluación confidencial
¿Es PPLI adecuado para su familia?
Describa su pregunta, su país de residencia y la decisión que está evaluando. No incluya historiales médicos, documentos de identidad ni claves de acceso.
Consulte la Política de Privacidad antes de enviar datos personales. Comparta solo lo necesario para explicar su pregunta.
PPLI.com
La Guía
PPLI
PPLI
2026
Material de consulta
Una introducción al Seguro de Vida de Colocación Privada
Material para entender el contrato, comparar jurisdicciones y preparar preguntas sobre costes, impuestos y sucesión.
Consultar sobre la guíaÚltimas investigaciones
Análisis para entender contratos y decisiones.
Planificación sucesoria
Cobrar un seguro de vida extranjero por fallecimiento en España: impuesto, autoridad y documentos
Sep 22, 2026
Eficiencia fiscal
Rescate parcial de un unit linked en España: cálculo del rendimiento y documentación
Sep 22, 2026
Jurisdicciones
PPLI y seguros de vida extranjeros en México: autorización y límites de la exención fiscal
Sep 22, 2026
Flexibilidad de inversión
Activos ilíquidos en la póliza: valoración, side pockets y rescate en especie
Sep 10, 2026
Flexibilidad de inversión
Cambiar de aseguradora en un unit linked: no hay traspaso neutral, hay rescate y nueva prima
Sep 10, 2026
Flexibilidad de inversión
Gestor y fondo dedicado: la familia propone, la aseguradora nombra y el 14.2.h) decide
Sep 10, 2026
Jurisdicciones globales
Jurisdicciones selectas
BermudaCuentas segregadas · Supervisión y condiciones del contrato
→LuxemburgoTriángulo de seguridad · Estándar europeo
→LiechtensteinTradición aseguradora · Pasaporte EEE
→SuizaCentro global de riqueza · Estabilidad CHF
→SingapurPuerta de entrada a Asia · Red de tratados
→Preguntas frecuentes
Preguntas frecuentes
¿Qué es el Seguro de Vida de Colocación Privada?
El PPLI es una modalidad de seguro de vida vinculada a inversiones. Sus activos, cobertura de fallecimiento, costes y límites de gestión dependen del contrato. El nombre comercial no garantiza diferimiento fiscal ni protección frente a acreedores.
¿Qué cambia al contratar en otra jurisdicción?
Cambian la supervisión del asegurador, el régimen de custodia y los mecanismos de reclamación. También aparecen riesgos de divisa y cuestiones de ejecución transfronteriza. La residencia fiscal sigue siendo decisiva: contratar fuera no elimina las obligaciones locales.
¿Es compatible con CRS y FATCA?
Una póliza puede estar sujeta a CRS, FATCA y declaraciones nacionales. Los datos comunicados pueden incluir identidad, residencia fiscal, valor y pagos. La información enviada por la aseguradora no sustituye las obligaciones propias del contribuyente.
¿Quién califica para PPLI?
Depende del país de distribución, de la aseguradora y de las inversiones. Los requisitos estadounidenses de inversor acreditado o comprador cualificado no son un umbral universal. La elegibilidad y la conveniencia económica deben evaluarse por separado.
¿Cómo se integra con un fideicomiso familiar?
Un trust puede ser titular de una póliza si el contrato y las leyes aplicables lo permiten. Hay que analizar quién controla, quién tributa, quién cobra y qué debe declararse; combinar ambos instrumentos no asegura un resultado fiscal favorable.
¿Puede un family office beneficiarse del PPLI?
Puede ser útil cuando la cobertura, el horizonte y la gestión justifican los costes. Conviene comparar el resultado neto, la liquidez y las obligaciones de información con otras opciones, sin dar por supuesta una ventaja fiscal.
A quién servimos
Diseñado para patrimonio sofisticado
Familias UHNW de LatAm y España
Buscan diversificación jurisdiccional, protección patrimonial y transferencia generacional, donde deciden la cartera, el horizonte y la exposición fiscal, no una cifra de patrimonio.
Family offices
Investigación para comparar contratos, costes, liquidez y responsabilidades de gestión.
Banqueros e instituciones
Documentación y preguntas de diligencia debida para contrastar con asesores locales.
Inicie una conversación confidencial
Describa su pregunta sobre PPLI y las jurisdicciones implicadas para orientar la conversación.
Solicitar consulta confidencialinfo@ppli.com