PPLI की जानकारी · अनुबंध, कर और उत्तराधिकार
वह बीमा संरचना, जो पीढ़ियों को जोड़ती है
PPLI निवेश से जुड़ी जीवन बीमा व्यवस्था है। इसकी उपयोगिता पॉलिसी की शर्तों, लागत, कर निवास और धन की जरूरत पर निर्भर करती है। भारत से जुड़ी योजना में विदेशी बीमा की अनुमति, कर कानून और रिपोर्टिंग अलग-अलग जाँचें; विदेशी पॉलिसी अपने आप कर छूट या लेनदारों से सुरक्षा नहीं देती।
PPLI किसी परिवार को सूट करता है या नहीं, यह परिस्थितियों का प्रश्न है, संपत्ति के आँकड़े का नहीं: यह किसके लिए है
✦PPLI.comConcierge
PPLI से जुड़े सामान्य प्रश्न
स्वागत है। कुछ परिवार एक निश्चित प्रश्न लेकर आते हैं; कुछ जानना चाहते हैं कि यह संरचना उनके लिए है भी या नहीं। आप पर क्या लागू होता है?
अनुबंध, लागत या सीमाओं से शुरुआत कर सकते हैं।
एक क्षण…
AI सहायक · केवल जानकारी के लिए, कभी व्यक्तिगत कर, कानूनी या निवेश सलाह नहीं।
पूंजी का विरोधाभास
अगली पीढ़ी की योजना शुरू होती है
स्पष्ट जिम्मेदारियों से
पैसा कब चाहिए, कौन निर्णय लेगा और किसे भुगतान मिलेगा? पॉलिसी चुनने से पहले इन प्रश्नों के उत्तर तय करें।
विकल्प समझें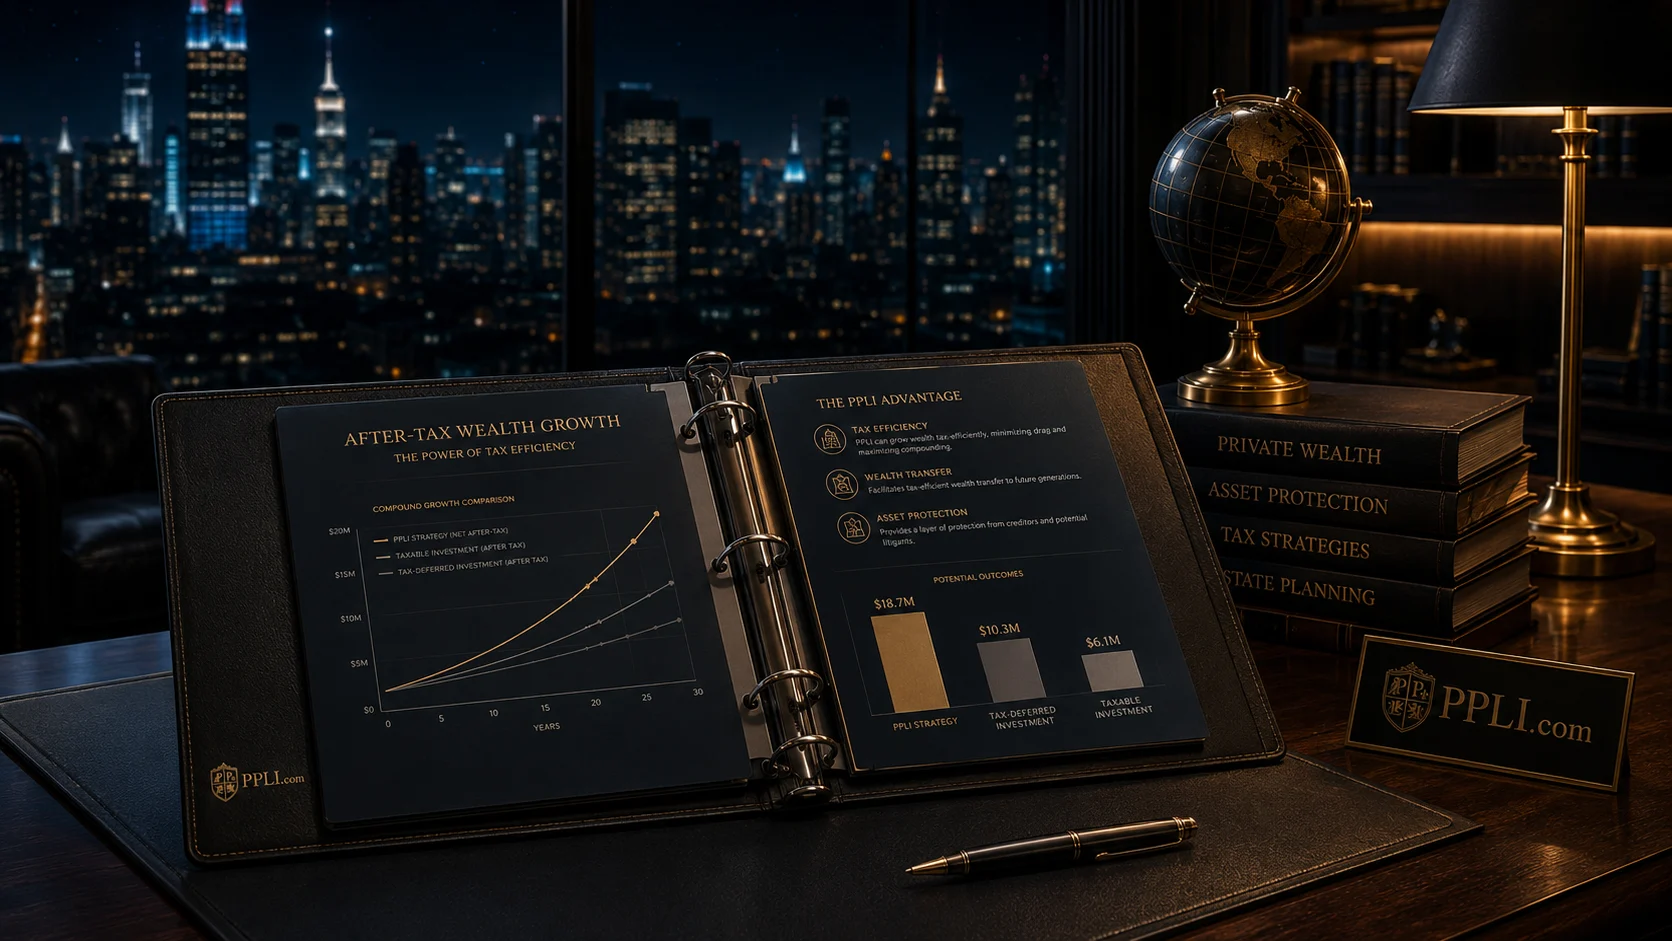
PPLI: सीधी भाषा में
बनावट में जटिल।
सिद्धांत में सरल।
Private Placement Life Insurance निवेश से जुड़ा जीवन बीमा अनुबंध है। इसमें निवेश के विकल्प और प्रबंधन की शर्तें अनुबंध के अनुसार बदलती हैं। बीमा लागत, निकासी की सीमाएँ और नुकसान का जोखिम सीधे निवेश से तुलना का हिस्सा हैं।
पूरी समझ के लिए हमारा विश्लेषण पढ़ें: PPLI: Private Placement Life Insurance की पूरी समझ।
पूरी समझ के लिए हमारा विश्लेषण पढ़ें: PPLI: Private Placement Life Insurance की पूरी समझ।
01
संरचना में रखें
आपका पोर्टफोलियो जीवन बीमा अनुबंध के भीतर जाता है
स्वीकार्य निवेश, उनका मूल्यांकन और प्रबंधक के अधिकार पॉलिसी तथा स्थानीय नियम तय करते हैं। अलग खाते की व्यवस्था बाजार के नुकसान को नहीं रोकती। विदेशी पॉलिसी लेने और प्रीमियम भेजने की अनुमति भी अलग से जाँचनी होती है।
02
बढ़ने दें
पहले कर की स्थिति स्पष्ट करें
कर कब लगेगा, यह कर निवास, पॉलिसी के प्रकार, जारी होने की तारीख और भुगतान की प्रकृति पर निर्भर करता है। RNOR दर्जा हर लौटने वाले NRI को तय अवधि के लिए नहीं मिलता। मृत्यु लाभ और निकासी को एक ही कर नियम से नहीं आँकना चाहिए।
03
आगे बढ़ाएँ
लाभार्थी और दावे की शर्तें जाँचें
नामांकन से भुगतान की प्रक्रिया तय करने में मदद मिल सकती है। लेकिन लाभार्थी का अधिकार, उत्तराधिकार विवाद और लेनदारों के दावे लागू कानून तथा पॉलिसी पर निर्भर करते हैं; हर विदेशी अनुबंध पर भारतीय बीमा सुरक्षा स्वतः लागू नहीं होती।
भारतीय निवासियों के लिए। नई विदेशी जीवन बीमा पॉलिसी, पुरानी पॉलिसी जारी रखना और IFSC से जारी अनुबंध अलग स्थितियाँ हैं। FEMA, RBI और संबंधित बीमा नियमों में लागू अनुमति तथा प्रीमियम भुगतान का आधार जाँचें। किसी NRI रिश्तेदार या ट्रस्ट का उपयोग अपने आप निवासी की पाबंदियाँ नहीं हटाता। विस्तार से: LRS, FEMA और विदेशी बीमा।
PPLI की जाँच के पाँच विषय
पाँच प्रश्न, पाँच पृष्ठ
कर
कर दक्षता: भुगतान और निवास की भूमिका
लागू कर वर्ष, पॉलिसी का प्रकार और विदेशी परिसंपत्ति रिपोर्टिंग
निवेश
निवेश लचीलापन: हेज फंड और private credit पॉलिसी के भीतर
अलग खाता, स्वतंत्र प्रबंधक
उत्तराधिकार
उत्तराधिकार नियोजन: अगली पीढ़ी तक क्या और कैसे पहुँचता है
लाभार्थी, उत्तराधिकार और दावे की प्रक्रिया
सुरक्षा
संपत्ति सुरक्षा: परिवार की पूंजी तक कौन पहुँच सकता है
लेनदारों के अधिकार और कानूनी सुरक्षा की सीमाएँ
गोपनीयता
गोपनीयता और विश्वसनीयता: जनता से निजी, कर विभाग से नहीं
CRS, Schedule FA, काला धन अधिनियम
गोपनीय आकलन
क्या PPLI आपके परिवार के लिए है?
अपना प्रश्न, निवास का देश और जिस निर्णय पर विचार कर रहे हैं, उसे बताएँ। मेडिकल रिकॉर्ड, पहचान पत्र या खाते के पासवर्ड न भेजें।
व्यक्तिगत जानकारी भेजने से पहले गोपनीयता नीति पढ़ें। प्रश्न समझाने के लिए जितनी जानकारी जरूरी हो, उतनी ही साझा करें।
PPLI.com
PPLI
मार्गदर्शिका
मार्गदर्शिका
2026
अध्ययन सामग्री
हमारी मार्गदर्शिका: Private Placement Life Insurance
PPLI की बनावट, विदेशी बीमा की अनुमति, कर निवास, लागत और family office के लिए जाँच के प्रश्न।
मार्गदर्शिका के बारे में पूछेंताज़ा विश्लेषण
अनुबंध समझें। विकल्प परखें।
PPLI रणनीति
PPLI कैसे काम करता है: बीमाकर्ता, custodian, अलग खाता और प्रबंधक
18 सितंबर 2026
PPLI रणनीति
भारत लौटने वाले NRI और PPLI: RNOR की खिड़की
18 सितंबर 2026
PPLI रणनीति
LRS, FEMA और विदेशी बीमा: निवासी के लिए क्या संभव है
18 सितंबर 2026
गोपनीयता
CRS, Schedule FA और PPLI: क्या दिखता है, किसे
18 सितंबर 2026
क्षेत्राधिकार
सिंगापुर बनाम लक्ज़मबर्ग: भारतीय परिवार के लिए PPLI
18 सितंबर 2026
निवेश लचीलापन
हेज फंड PPLI के भीतर: अल्पकालिक लाभ और कर स्थगन
18 सितंबर 2026
अंतरराष्ट्रीय क्षेत्राधिकार
चुने हुए क्षेत्राधिकार
अक्सर पूछे जाने वाले प्रश्न
अक्सर पूछे जाने वाले प्रश्न
Private Placement Life Insurance क्या है?
PPLI निवेश से जुड़ा जीवन बीमा अनुबंध है, जिसमें निवेश और प्रबंधन की शर्तें तय होती हैं। लागत, तरलता, बीमा सुरक्षा और कर की स्थिति अनुबंध के अनुसार जाँची जाती है; कर छूट या लेनदारों से सुरक्षा नाम मात्र से नहीं मिलती।
क्या भारत का निवासी PPLI ले सकता है?
निवास, पॉलिसी जारी करने वाली संस्था और लागू अनुमति निर्णायक हैं। नई विदेशी पॉलिसी, NRI रहते ली गई पॉलिसी और IFSC अनुबंध के नियम अलग हो सकते हैं। प्रीमियम भेजने से पहले FEMA और बीमा नियमों के तहत अनुमत रास्ता लिखित रूप से स्पष्ट करें।
भारत में PPLI पर कर कैसे लगता है?
कर निवास, पॉलिसी की श्रेणी, प्रीमियम और भुगतान का प्रकार देखें। 1 अप्रैल 2026 से शुरू होने वाले कर वर्षों के लिए Income-tax Act, 2025 के लागू प्रावधान जाँचें; पुराने वर्षों में 1961 के कानून का संदर्भ प्रासंगिक हो सकता है। हर विदेशी पॉलिसी पर समान छूट या Schedule FA दायित्व मानना सही नहीं है।
RNOR की खिड़की क्या है?
RNOR एक कर-निवास श्रेणी है, जिसकी पात्रता पिछले निवास और भारत में बिताए दिनों सहित कानूनी परीक्षणों से तय होती है। इसकी अवधि निश्चित नहीं है; विदेशी आय पर भारतीय कर की स्थिति आय के स्रोत और भारत से नियंत्रित कारोबार जैसे अपवादों पर भी निर्भर करती है।
उत्तराधिकार में PPLI क्या बदलता है?
पॉलिसी लाभार्थी और दावे के भुगतान को व्यवस्थित कर सकती है। लेकिन नामांकन, उत्तराधिकार कानून, ट्रस्ट और लेनदारों के अधिकार साथ में जाँचने होंगे। हर अनुबंध के लिए probate से छूट या MWPA सुरक्षा की गारंटी नहीं दी जा सकती।
क्या PPLI family office के लिए उपयोगी है?
तभी विचार करें जब बीमा और उत्तराधिकार के उद्देश्य लागत तथा प्रतिबंधों को उचित ठहराएँ। सीधे निवेश से तुलना, धन निकालने की जरूरत और भारत तथा विदेश के नियमों की जाँच आवश्यक है।
हम किनके लिए काम करते हैं
जटिल पूंजी के लिए बनाया गया
NRI और लौटने वाले NRI
दुबई, सिंगापुर, लंदन, न्यूयॉर्क में बसे परिवार, जो विदेश में रहते हुए संरचना बनाते हैं और RNOR की खिड़की के साथ भारत लौटते हैं।
NRI सदस्यों वाले निवासी परिवार
ऐसे परिवार जिन्हें अलग-अलग देशों में रहने वाले सदस्यों की संपत्ति, कर निवास और उत्तराधिकार की जिम्मेदारियाँ स्पष्ट करनी हैं।
Family office और सलाहकार
CA, निजी बैंकर और family office, जिन्हें ग्राहकों के सामने टिकने वाला PPLI शोध, अनुपालन ढाँचा और विश्लेषण चाहिए।
एक गोपनीय बातचीत शुरू करें
बातचीत शुरू करने के लिए अपना PPLI प्रश्न और संबंधित देशों का उल्लेख करें।
गोपनीय परामर्श का अनुरोध करेंinfo@ppli.com